Pensioni, dal 2027 assegni più bassi e aumento dell’età: cosa cambia con i nuovi coefficienti di calcolo
In pensione sempre più tardi e con meno soldi; dal prossimo gennaio entreranno in vigore i nuovi coefficienti usati per calcolare gli assegni, che il ministero del Lavoro – di concerto con il dicastero dell'Economia – ha aggiornato al ribasso. In pratica, dal prossimo anno chi andrà in pensione riceverà un importo più basso rispetto a quello che avrebbe ottenuto con i vecchi coefficienti, a parità di contributi accumulati e di età di uscita.
Il governo è intervenuto perché è aumentata la speranza di vita; al crescere di questa variabile si riducono i coefficienti e, in parallelo, si alza anche l'età per andare in pensione: salirà dagli attuali 67 anni a 67 anni e un mese nel 2027, per poi arrivare a 67 anni e tre mesi nel 2028.
Come cambiano i coefficienti per calcolare le pensioni dal 2027
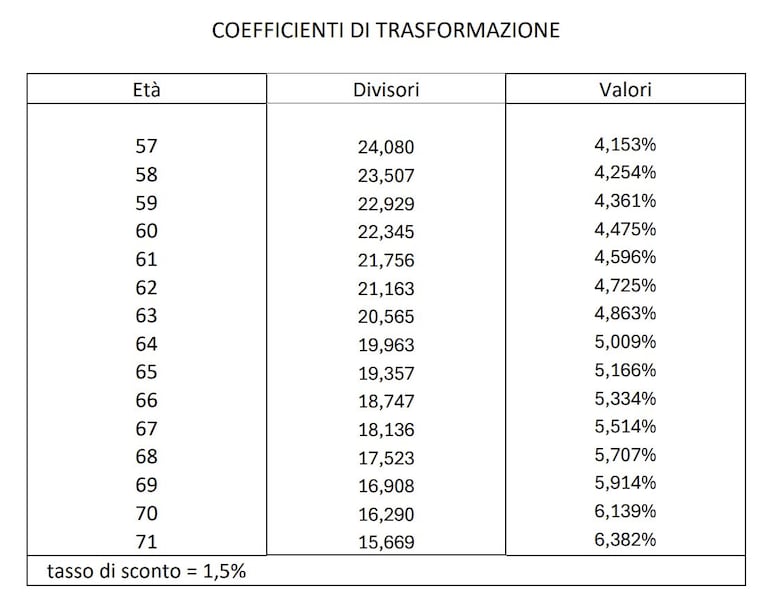
Il decreto del 16 ottobre, pubblicato dal ministero del Lavoro, stabilisce i nuovi coefficienti per il biennio 2027-2028. Si tratta di percentuali utilizzate per calcolare l'importo della pensione sulla base dei contributi accumulati durante la vita lavorativa.
Diminuiscono per tutte le fasce d'età, dai 57 ai 71 anni: ad esempio, per chi ottiene il pensionamento a 62 anni, si passa dal 4,795% al 4,725%. L'aggiornamento di questi numeri è previsto dalla legge e avviene ogni due anni, sulla base dei dati demografici ed economici forniti dall'Istat.
Perché l'aumento della speranza di vita fa diminuire le pensioni
Nel sistema contributivo, i contributi versati durante la vita lavorativa vengono registrati in un capitale virtuale, chiamato montante contributivo, che cresce grazie ai versamenti e alle rivalutazioni annuali previste dalla legge. Al momento del pensionamento, questo capitale viene moltiplicato per un coefficiente, determinando l'importo effettivo dell'assegno che si riceverà ogni anno. Il coefficiente aumenta con l'età: più tardi si smette di lavorare, maggiore è la percentuale applicata e, a parità di capitale accumulato, più alta sarà la pensione.
Quando aumenta la speranza di vita le persone devono ricevere la pensione per più anni. Questo significa che i contributi accumulati durante la vita lavorativa devono finanziare un periodo di pensionamento più lungo; i coefficienti vengono abbassati per garantire la sostenibilità del sistema. Di conseguenza, a parità di contributi e di età di pensionamento, l'assegno annuale si riduce.
Perché aumenta anche l'età pensionabile nel 2027 e nel 2028
Con l'incremento della longevità aumenta anche l'età pensionabile: si deve lavorare più a lungo prima di andare in pensione. La legge italiana infatti prevede un meccanismo che adegua periodicamente i requisiti per lasciare il lavoro all'evoluzione dell'aspettativa di vita.
Nel 2027 sarebbe dovuta salire di tre mesi, ma con la legge di Bilancio 2026 il governo Meloni ha deciso di applicare l'aumento gradualmente, spalmandolo su due anni: dal primo gennaio 2027 l'età per ottenere la pensione di vecchiaia salirà dagli attuali 67 anni a 67 anni e un mese. Nel 2028 crescerà di altri due mesi, arrivando a 67 anni e tre mesi.
Aumentano anche i contributi necessari per la pensione anticipata ordinaria, che consente di lasciare il lavoro indipendentemente dall'età, dopo aver versato contributi per un determinato numero di anni. Per gli uomini si passerà dagli attuali 42 anni e 10 mesi a 42 anni e 11 mesi nel 2027 e a 43 anni e un mese nel 2028 (per le donne il requisito resta inferiore di un anno). Sono previste esenzioni dagli aumenti per alcune categorie di lavoratori impegnati in attività gravose o usuranti.
Chi riceverà una pensione più bassa dal 2027
I nuovi coefficienti entreranno in vigore il 1° gennaio 2027 e saranno utilizzati per calcolare le pensioni che decorreranno da quella data. Non riguardano dunque gli assegni già in pagamento, che non verranno ricalcolati al ribasso.
Il cambiamento interessa soprattutto chi ha iniziato a versare contributi dal 1996, perché la sua pensione viene calcolata interamente con il sistema contributivo. Per chi aveva già contributi prima del 1996, invece, generalmente il sistema di calcolo è misto: una parte della pensione dipende dalle retribuzioni percepite durante la carriera e una parte dai contributi accumulati. La riduzione dei coefficienti riguarda soltanto quest'ultima parte.